5% 상한은 직전 보증금(월세가 있으면 환산보증금)의 20분의 1이고, 월세 환산에 쓰는 법정 전환율 상한은 2026년 9월 현재 연 5.0%입니다.
1편에서는 계약갱신청구권 통지 기한과 행사 횟수, 9가지 거절 사유를 살펴봤습니다. 이번 편은 5% 인상률 계산법부터 전월세전환율, 중도 해지, 실거주 거절 후 손해배상까지 다룹니다.
목차
4. 5% 인상률 상한, 실제로는 어떻게 계산할까?
주택임대차보호법 제7조제2항은 증액청구가 “약정한 차임이나 보증금의 20분의 1의 금액을 초과하지 못한다”고 정합니다. 20분의 1은 5%입니다. 계약이나 증액이 있은 후 1년 이내에는 증액을 청구할 수 없고, 시·도는 조례로 5% 범위 안에서 상한을 더 낮게 정할 수 있습니다.
그렇다면 5%는 무조건 올려줘야 할까요? 그렇지 않습니다. 찾기쉬운 생활법령정보는 5%가 상한일 뿐이고 그 범위 안에서 협의해 정할 수 있다고 안내합니다.
국토교통부·법무부 해설집은 갱신요구권을 행사하면서 합의로 5%를 넘기면 초과되는 부분은 효력이 인정될 수 없다고 설명합니다. 이미 더 냈다면 제10조의2에 따라 반환을 청구할 수 있습니다. 반대로 갱신요구권을 쓰지 않고 합의로 5%를 넘는 새 계약을 맺는 건 가능하고, 이때 갱신요구권은 차후 1회 행사할 수 있습니다.
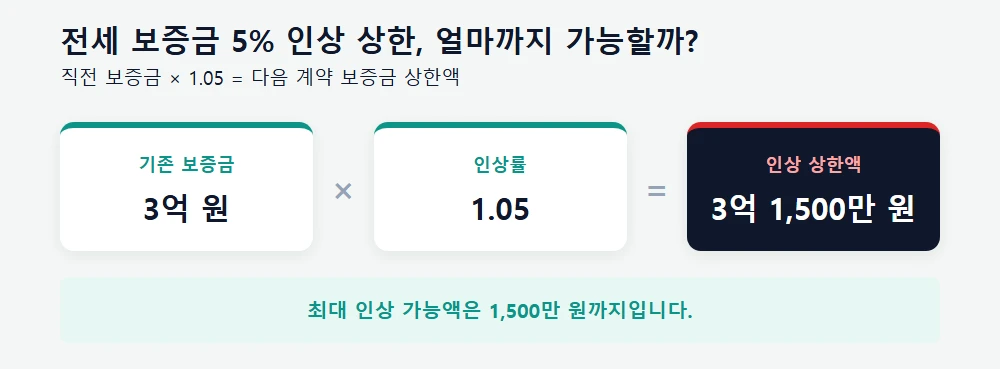
가. 전세만 있는 경우, 단순 계산
상한은 “직전 보증금 × 1.05″입니다. 전세 보증금이 3억 원이면 3억 1,500만 원, 즉 최대 1,500만 원까지 올릴 수 있습니다.
나. 보증금과 월세가 섞인 경우, 환산보증금으로 계산
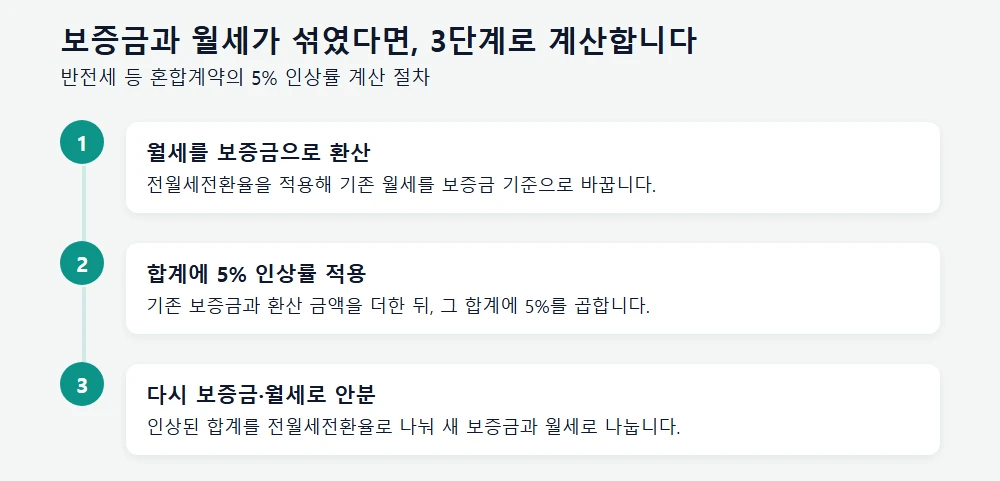
1) 월세를 보증금으로 환산합니다. 환산보증금 = 보증금 + (월세 × 12) ÷ 전환율입니다.
2) 환산보증금에 5% 상한을 적용합니다.
3) 새 보증금·월세 조합을 같은 전환율로 역산합니다.
예를 들어 보증금 1억 원에 월세 50만 원, 전환율 5.0%라면 환산보증금은 1억 + (50만 × 12) ÷ 5% = 2억 2,000만 원입니다. 갱신 후 환산보증금은 2억 3,100만 원 이내여야 합니다. 보증금을 그대로 두면 월세는 (2억 3,100만 − 1억) × 5% ÷ 12 = 월 545,833원까지입니다.
계산기는 어느 쪽을 써야 할까요?
렌트홈 임대료 계산은 「민간임대주택에 관한 특별법」 제44조에 따른 증액비율 산출 용도로만 쓸 수 있다고 적혀 있어, 등록임대주택용입니다.
일반 전월세 계약은 한국부동산원·LH 임대차분쟁조정위원회의 전월세전환 계산을 쓰면 됩니다. 다만 이 페이지의 기준금리 표가 7월 16일(2.75%)에 멈춰 있어, 기준금리 칸에 3.00%를 직접 넣어야 합니다.
5. 전월세전환율이란, 5% 상한과 어떻게 연결될까?
전월세전환율은 보증금을 월세로 바꿀 때 적용하는 비율이고, 앞의 환산보증금 계산에도 들어갑니다.
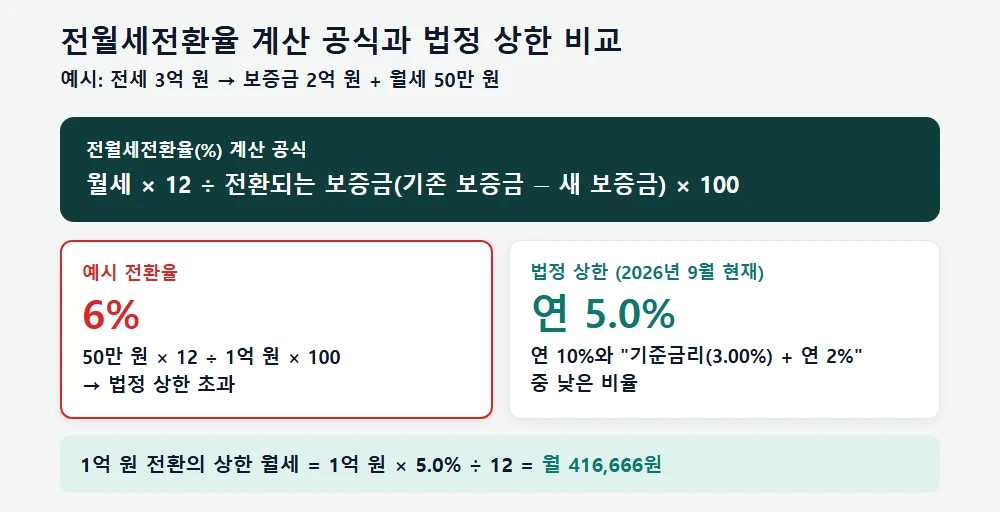
전월세전환율(%) = 월세 × 12 ÷ 전환되는 보증금(기존 보증금 − 새 보증금) × 100
제7조의2와 시행령 제9조는 상한을 연 10%와 “기준금리 + 연 2%” 중 낮은 비율로 정합니다. 한국은행 기준금리가 2026년 8월 27일 3.00%로 올라, 현재 상한은 연 5.0%입니다. 10월 22일 통화정책방향 결정회의에서 기준금리가 바뀌면 상한도 함께 바뀝니다.
예를 들어 전세 3억 원을 보증금 2억 원에 월세 50만 원으로 바꾸면 50만 원 × 12 ÷ 1억 원 × 100 = 6%입니다. 현재 상한 5.0%를 넘네요. 1억 원 전환의 상한 월세는 1억 원 × 5.0% ÷ 12 = 월 416,666원이고, 넘겨 낸 월세는 제10조의2로 반환을 청구할 수 있습니다.
또 갱신된 계약은 전과 같은 조건으로 보기 때문에, 전세를 월세로 바꾸는 건 임차인 동의 없이는 곤란합니다. 동의해 전환해도 이 법정 전환율이 적용됩니다.
6. 갱신 후에도 세입자는 중도에 계약을 끝낼 수 있습니다
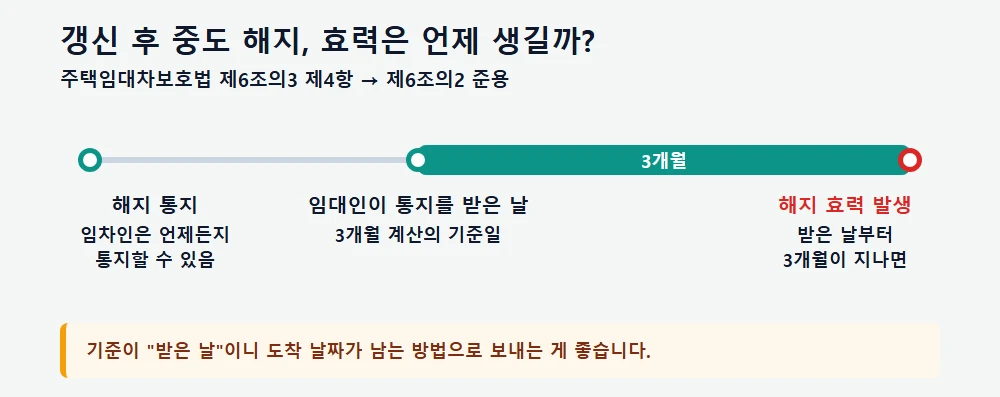
제6조의3 제4항은 갱신된 임대차의 해지에 제6조의2를 준용합니다. 따라서 임차인은 언제든지 해지를 통지할 수 있고, 임대인이 그 통지를 받은 날부터 3개월이 지나면 효력이 생깁니다. 기준이 “받은 날”이니 도착 날짜가 남는 방법으로 보내는 게 좋습니다.
7. 실거주를 이유로 거절해놓고 제3자에게 임대했다면, 손해배상은 얼마일까?
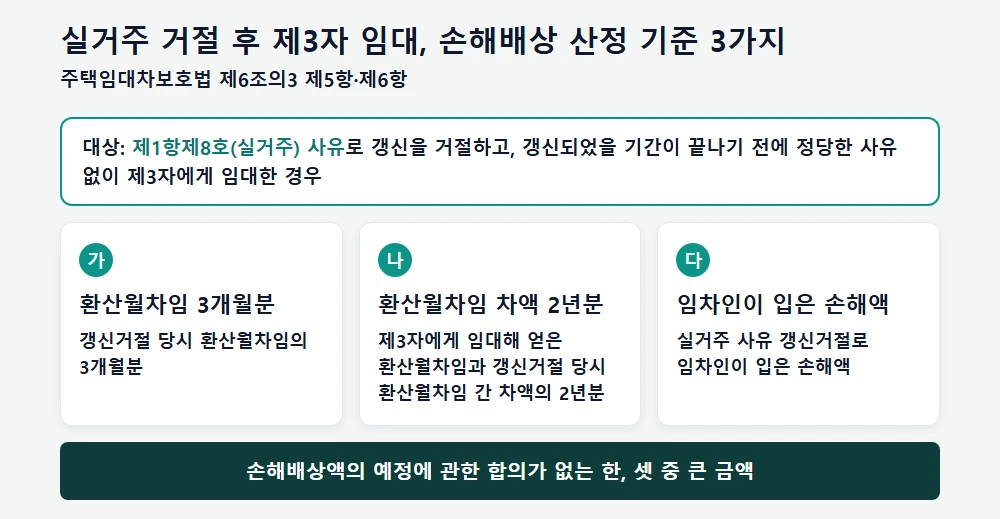
제6조의3 제5항은 임대인이 제1항제8호(실거주) 사유로 갱신을 거절하고도, 갱신되었을 기간이 만료되기 전에 정당한 사유 없이 제3자에게 목적 주택을 임대한 경우 손해를 배상하도록 정합니다. 대상은 실거주 사유 거절뿐입니다.
배상액은 거절 당시 손해배상액의 예정에 관한 합의가 없는 한, 아래 중 큰 금액입니다(제6항).
가. 환산월차임 3개월분
갱신거절 당시 월차임의 3개월분입니다. 보증금이 있으면 이를 제7조의2의 낮은 비율로 월 차임으로 전환한 금액을 포함하며, 이를 “환산월차임”이라 합니다.
나. 환산월차임 차액 2년분
제3자에게 임대해 얻은 환산월차임과 갱신거절 당시 환산월차임 간 차액의 2년분입니다.
다. 임차인이 입은 손해액
실거주 사유 갱신거절로 임차인이 입은 손해액입니다.
예를 들어 보증금 3억 원 전세라면 환산월차임은 3억 원 × 5.0% ÷ 12 = 월 125만 원이고, 3개월분은 375만 원입니다.
8. 2026년 9월 현재, 바뀐 것과 바뀌지 않은 것
현행 주택임대차보호법 원문 기준으로 1회 갱신(최장 4년), 통지 기간, 5% 상한, 거절 사유, 손해배상은 그대로이고 시행 예정인 개정도 없습니다.
바뀐 건 토지거래허가구역에서 세입자가 있는 주택을 산 매수인의 입주(실거주) 유예입니다. 국토교통부는 5월 12일 유예 대상을 세입자 있는 주택 전체로 넓혔고, 9월 17일 배포한 보도자료로 기한을 늘리고 갱신계약까지 포함했습니다.
토지거래허가구역 실거주 유예, 5월 조치와 9월 조치 비교
국토교통부 2026년 5월 12일 발표·9월 17일 배포 자료 기준
| 항목 | 5월 조치 | 9월 조치 |
|---|---|---|
| 신청 기한 | 2026년 12월 31일까지 | 2027년 12월 31일까지(2026년 10월 1일부터 신청) |
| 입주 유예 기간 | 최초 계약종료일까지 | 최초 계약 종료일 + 갱신계약(1회 한정, 최대 2년) |
| 입주 최종 기한 | 늦어도 2028년 5월 11일 | 갱신계약 없으면 2028년 9월 30일, 전체로는 늦어도 2029년 |
| 유지된 요건 | 2026년 5월 12일부터 계속 무주택, 허가 후 4개월 내 등기, 입주 후 2년 거주 | 5월 조치와 같음 |
갱신계약이 인정되려면 실거주 유예 신청 전에 갱신계약을 체결하고, 그 갱신계약이 신청 기간 안에 시작해야 합니다. 관련 「부동산 거래신고법 시행령」 개정안은 10월 1일 시행 예정입니다. 매수인의 입주 시점을 다루는 조치라, 계약갱신청구권 규정 자체가 바뀌는 것은 아닙니다.