자녀 1명당 50만~100만원, 2025년 소득분은 12월 1일까지 95%로 신청할 수 있습니다
5월 신청 기간을 놓쳤는데 아이 몫으로 얼마를 받을 수 있는지 궁금할 수 있습니다. 자녀장려금은 가구 유형과 소득에 따라 자녀 1명당 50만~100만원이고, 2025년 소득분은 12월 1일까지 신청하면 그 금액의 95%를 받습니다.
앞선 글에서는 자녀장려금 신청자격과 소득·재산 기준을 살펴봤습니다. 이번 글에서는 지급액 계산법과 신청 방법을 다룹니다.
목차
1. 자녀 1명당 금액은 총급여액 등 구간으로 정해집니다
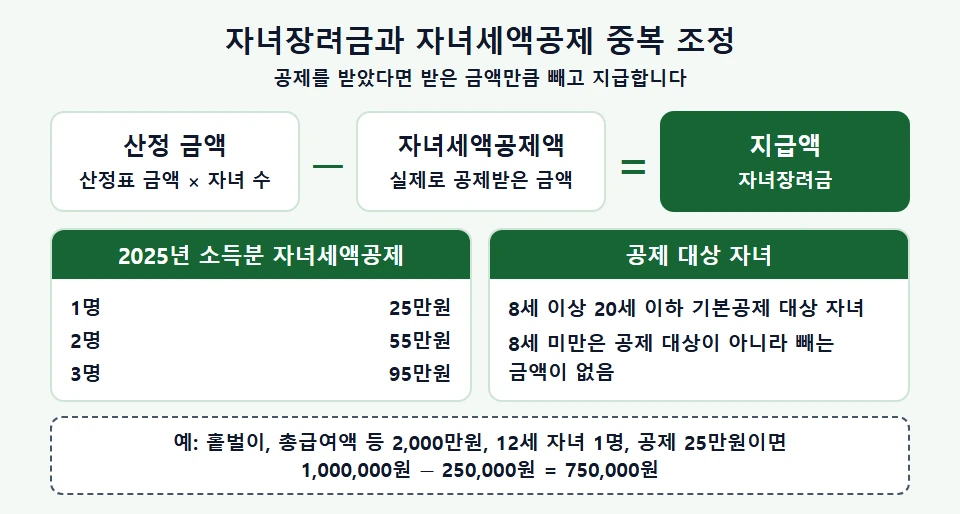
조세특례제한법 제100조의29에 따라 자녀장려금은 총급여액 등(근로소득만 있으면 총급여액)으로 계산합니다.
홑벌이가구는 2,100만원 미만, 맞벌이가구는 2,500만원 미만이면 1명당 100만원이고, 그 위로는 소득이 늘수록 줄어듭니다. 실제 금액은 조세특례제한법 시행령 별표 11의2(자녀장려금산정표)에서 50만원 단위 구간으로 찾습니다.
총급여액 등 구간별 자녀 1명당 자녀장려금
조세특례제한법 시행령 별표 11의2 · 일부 구간 발췌, 단위: 원
| 총급여액 등(부부합산) | 홑벌이가구 | 맞벌이가구 |
|---|---|---|
| 600만원 이상 2,100만원 미만 | 1,000,000 | 1,000,000 |
| 2,500만원 이상 2,550만원 미만 | 960,000 | 1,000,000 |
| 3,500만원 이상 3,550만원 미만 | 858,000 | 889,000 |
| 4,000만원 이상 4,050만원 미만 | 807,000 | 834,000 |
| 6,950만원 이상 7,000만원 미만 | 506,000 | 506,000 |
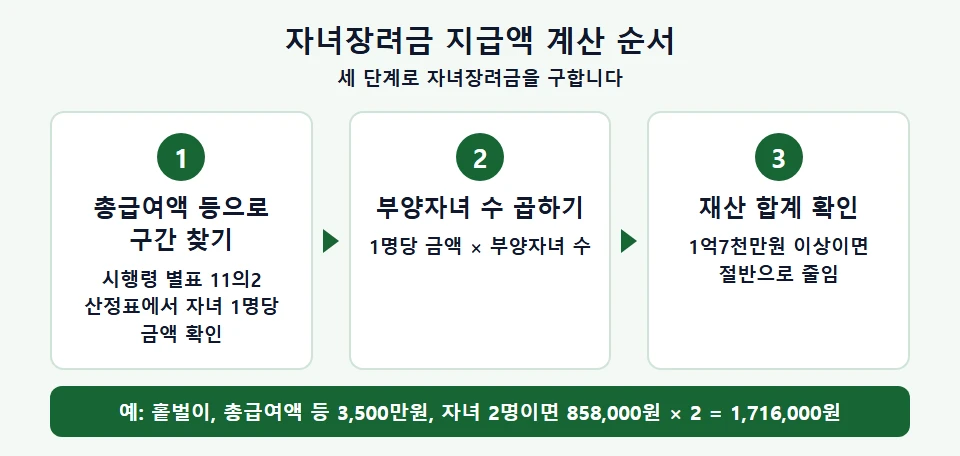
이 금액에 부양자녀 수를 곱하고, 재산 합계가 1억7천만원 이상이면 절반으로 줄입니다.
2. 자녀세액공제를 받았다면 그 금액을 빼고 줍니다
자녀세액공제는 연말정산·종합소득세 신고 때 자녀 수에 따라 세금을 깎아 주는 공제입니다. 조세특례제한법 제100조의30은 자녀장려금과 이 공제의 중복 적용을 막습니다. 그래서 같은 법 시행령 제100조의31에 따라 신청자나 배우자가 받은 공제 금액만큼 빼고 줍니다.
2025년 소득분 자녀세액공제는 8세 이상 20세 이하 기본공제 대상 자녀가 받고, 1명 25만원, 2명 55만원, 3명 95만원입니다(복지로 연말정산 안내 사이트 참고). 8세 미만 자녀는 공제 대상이 아니라 빼는 금액이 없습니다.
빼는 금액은 실제로 공제받은 금액입니다. 낼 세금(산출세액)이 적어 공제를 다 못 받았다면 그만큼 덜 뺍니다. 기본공제 대상 자녀의 조건은 연말정산 부양가족 인적공제, 1인당 150만원 조건 완전정리 글을 참고하기 바랍니다.
3. 가구 상황별로 계산하면 이만큼 받습니다
가구 상황별 자녀장려금 계산 예시
2025년 귀속 · 근로소득만 있는 가구 · 재산 1억원(따로 적은 경우 제외)
| 경우 | 총급여액 등 | 부양자녀 | 계산 | 자녀장려금 |
|---|---|---|---|---|
| 홑벌이인 경우 | 3,500만원 | 2명 | 858,000원 × 2 | 1,716,000원 |
| 홑벌이인 경우 | 2,500만원 | 1명 | 960,000원 × 1 | 960,000원 |
| 맞벌이인 경우 | 2,500만원 | 1명 | 1,000,000원 × 1 | 1,000,000원 |
| 맞벌이, 재산 2억원인 경우 | 4,000만원 | 1명 | 834,000원 × 50% | 417,000원 |
| 조부모 홑벌이, 부모가 모두 없는 손자녀와 주민등록상 동거하는 경우 | 1,800만원 | 손자녀 2명 | 1,000,000원 × 2 | 2,000,000원 |
| 홑벌이, 자녀세액공제 25만원을 받은 경우 | 2,000만원 | 1명(12세) | 1,000,000원 − 250,000원 | 750,000원 |
둘째와 셋째 줄은 소득이 같은데 금액이 다르죠. 왜 그럴까요? 맞벌이는 100만원을 다 받는 구간이 2,500만원까지로 홑벌이보다 길기 때문입니다.
4. 근로장려금과 함께 한 번에 신청됩니다
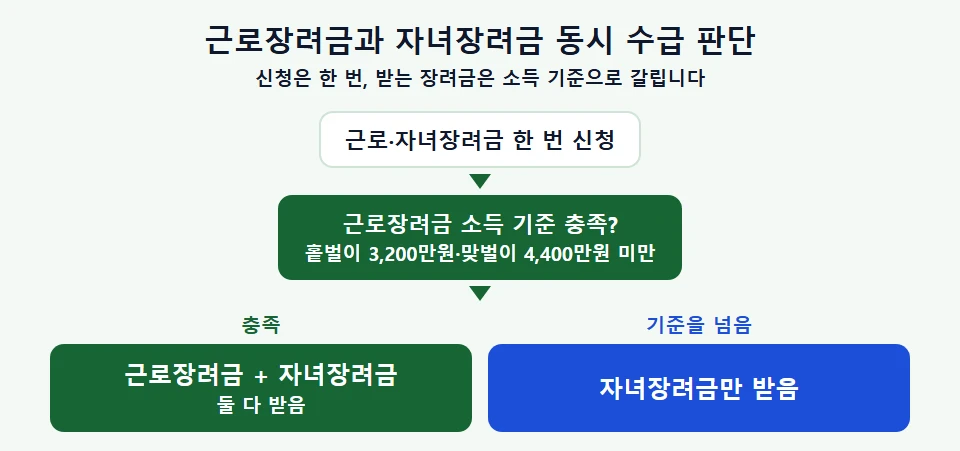
자녀장려금을 따로 신청해야 할까요? 그렇지 않습니다. 대한민국 정책브리핑 안내대로 한 번만 신청하면 국세청이 요건에 맞는 장려금을 지급합니다.
근로장려금 소득 기준(홑벌이 3,200만원·맞벌이 4,400만원 미만)까지 맞으면 둘 다 받고, 넘으면 자녀장려금만 받습니다. 근로장려금 금액은 근로장려금 지급액 계산법과 신청·지급 시기 글을 참고하기 바랍니다.
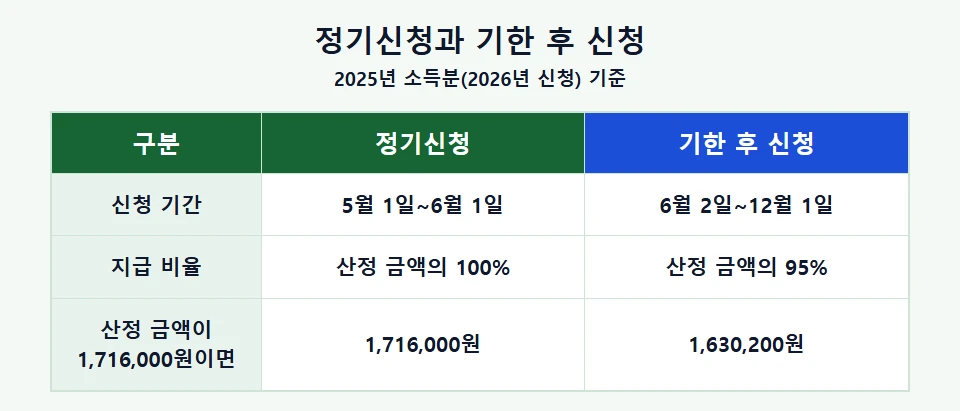
5. 정기신청분은 100% 지급, 놓쳤다면 12월 1일까지 신청하되 95%만 받습니다
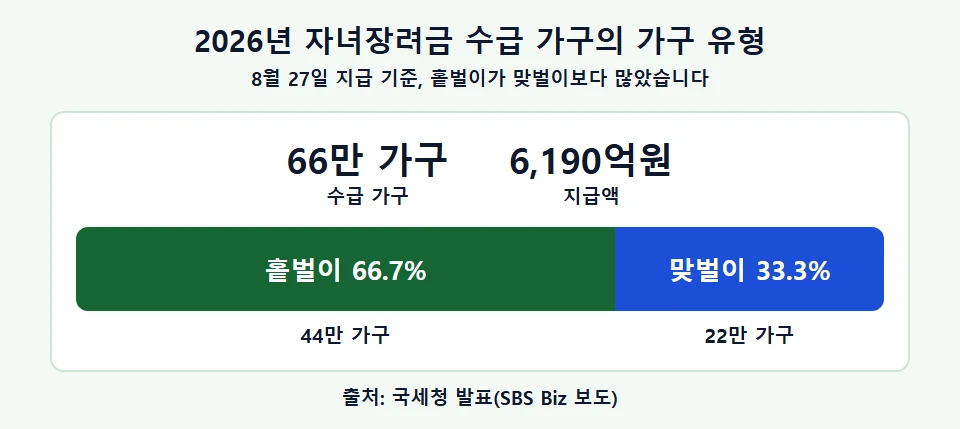
2026년 정기신청(5월 1일~6월 1일)분은 법정 기한보다 한 달 앞당긴 8월 27일에 지급됐습니다. 국세청 발표를 전한 SBS Biz 보도에 따르면 자녀장려금은 66만 가구에 6,190억원이 지급됐고, 홑벌이가 44만 가구(66.7%)로 맞벌이 22만 가구(33.3%)보다 많았습니다.
정기신청을 놓쳤다면 올해는 끝난 걸까요? 아닙니다. 조세특례제한법 제100조의6에 따라 신청기간이 끝난 다음 날부터 6개월 안에 신청할 수 있어, 2026년은 12월 1일까지입니다.
대신 산정한 금액의 95%만 받습니다(조세특례제한법 제100조의7). 위 표 첫째 줄이라면 1,716,000원의 95%인 1,630,200원입니다.
6. 홈택스·ARS·안내문 등 다섯 가지로 신청합니다
국세청 근로·자녀장려금 신청기간 및 방법 안내 기준으로 오전 6시부터 밤 12시까지 이용할 수 있습니다.
① ARS 전화: 1544-9944에 걸어 주민등록번호와 문자로 받은 개별인증번호 8자리를 입력합니다.
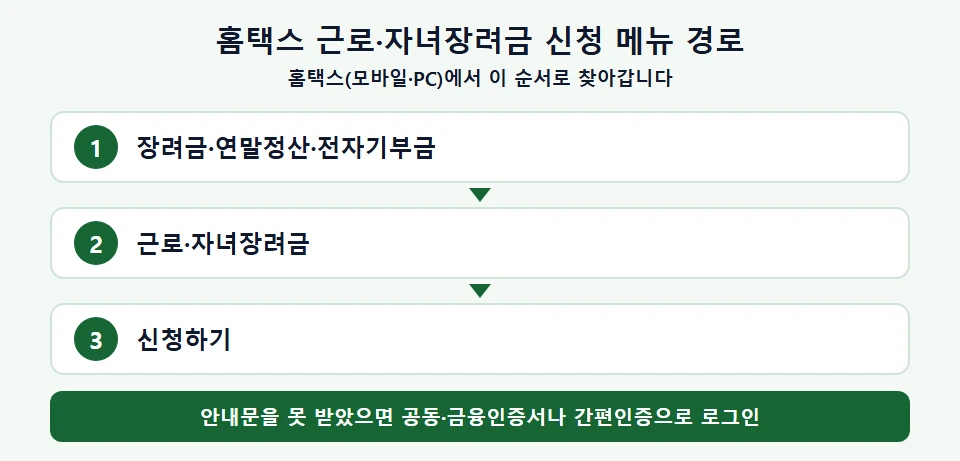
② 홈택스(모바일·PC): 장려금·연말정산·전자기부금 – 근로·자녀장려금 – 신청하기 순서입니다. 안내문을 못 받았으면 공동·금융인증서나 간편인증으로 로그인합니다.
③ 안내문으로 바로 신청: 서면 안내문의 QR코드나 국민비서·네이버 전자문서·KT 알림문자로 받은 모바일 안내문에서 신청합니다.
④ 신청대리: 동의하면 장려금 상담센터(1566-3636) 상담사나 세무서 직원이 평일 오전 9시~오후 6시에 대신 신청합니다.
⑤ 자동신청: 미리 동의하면 2년 동안 신청안내 대상이 될 때 자동으로 신청됩니다(소득·재산 요건을 모두 갖춘 경우만).
7. 2026년 소득분은 2027년 5월에 신청합니다
법정 신청기간은 2027년 5월 1일부터 31일까지인 종합소득세 확정신고 기간이며, 구체 일정과 지급일은 아직 발표 전입니다.
소득세법 제59조의2 개정 부칙(법률 제21548호, 2026. 4. 21.)에 따라 2026년 소득분 자녀세액공제는 9세 이상 자녀가 받습니다. 8세 자녀는 공제 대상에서 빠지므로 자녀장려금에서 빼는 금액도 없어집니다.