연금저축은 연금으로 받으면 나이별 3.3~5.5%, 55세 전에 해지하면 16.5%를 뗍니다
연금저축으로 세액공제를 받아 왔다면 언제, 어떻게 찾느냐에 따라 내는 세금이 달라집니다. 55세 이후 연금으로 받으면 나이에 따라 3.3~5.5%, 55세 전에 해지하면 16.5%를 원천징수합니다.
앞선 글에서는 세액공제 한도와 공제율을 살펴봤습니다. 이번 글에서는 연금으로 받을 때와 중도에 해지할 때의 세금을 계산 예시로 비교합니다.
목차
1. 공제받지 않은 원금은 세금 없이 먼저 빠져나갑니다
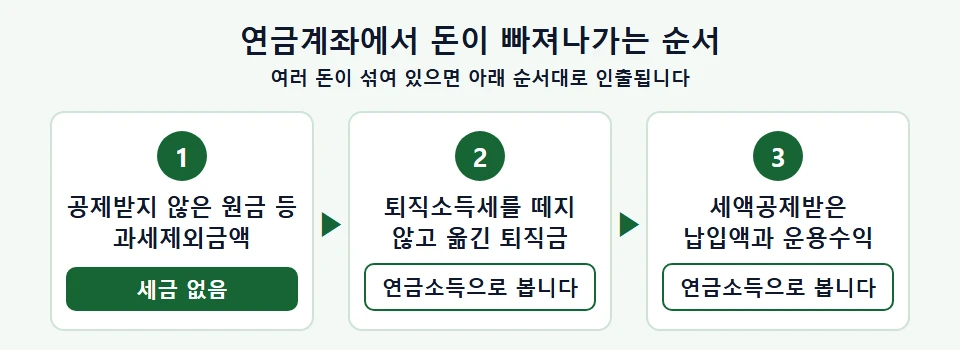
소득세법 제20조의3은 연금으로 받는 돈 가운데 세액공제를 받은 납입액과 운용수익, 퇴직소득세를 떼지 않고 옮긴 퇴직금 등을 연금소득으로 봅니다. 한도를 넘겨 넣어 공제받지 못한 원금은 과세제외금액이라 세금이 없습니다.
여러 돈이 섞여 있으면 무엇부터 빠져나갈까요? 소득세법 시행령 제40조의3은 아래 순서로 봅니다.
① 공제받지 않은 원금 등 과세제외금액
② 퇴직소득세를 떼지 않고 옮긴 퇴직금
③ 세액공제받은 납입액과 운용수익
2. 연금수령으로 인정받는 세 가지 조건
소득세법 시행령 제40조의2에 따라 세 조건을 모두 갖춰야 연금수령이고, 하나라도 어긋나면 연금외수령입니다.
① 55세 이후 금융회사에 연금수령 개시를 신청한 뒤 인출
② 가입일부터 5년이 지난 뒤 인출
③ 해마다 연금수령한도 안에서 인출
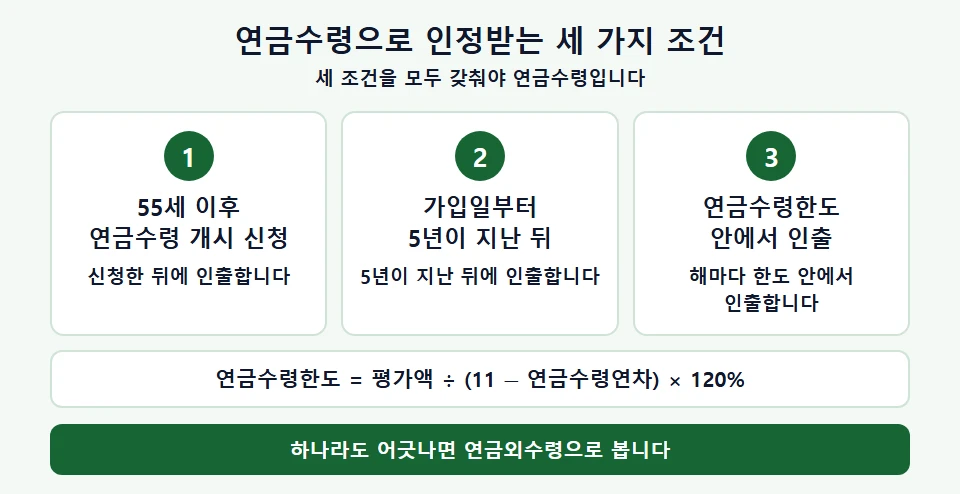
연금수령한도는 연금계좌 평가액 ÷ (11 − 연금수령연차) × 120%이고, 11년차부터는 적용하지 않습니다.
2013년 3월 1일 이후 가입한 평가액 1억원 계좌라면 연금수령 1년차 한도는 1억원 ÷ (11 − 1) × 120% = 1,200만원입니다. 그해 2,000만원을 찾으면 넘친 800만원은 연금외수령이라 16.5%를 냅니다. 2013년 3월 1일 전에 가입한 계좌는 기산연차가 6년차라 한도가 2,400만원입니다.
3. 연금 1,500만원 넘으면 종합과세와 15% 분리과세 중 고릅니다
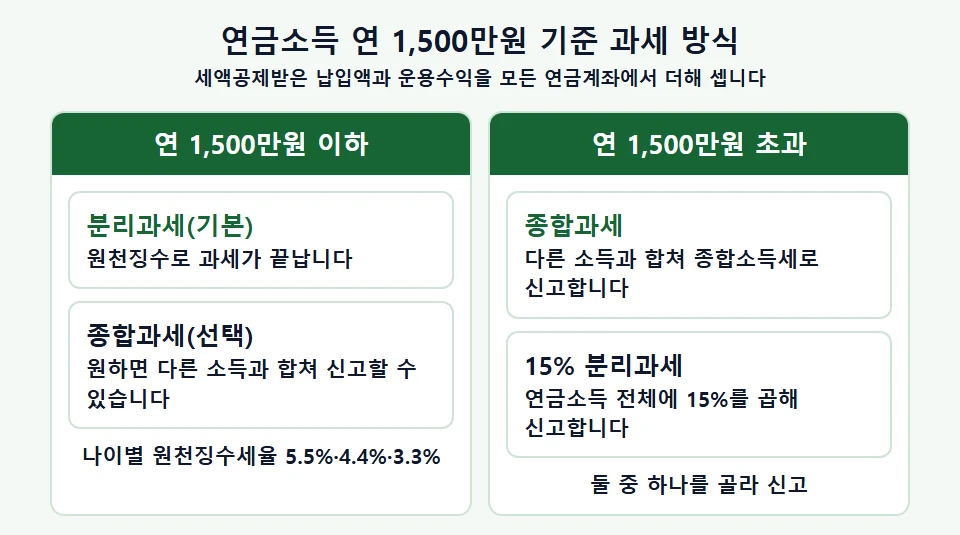
연 1,500만원은 모든 연금계좌에서 연금으로 받은 세액공제받은 납입액과 운용수익을 더해 셉니다. 국민연금도 합칠까요? 아닙니다. 공적연금, 퇴직금을 연금으로 받는 부분, 부득이한 사유로 찾은 돈은 빠집니다(소득세법 제14조).
1,500만원 이하: 원천징수로 끝나는 분리과세가 기본이고, 원하면 다른 소득과 합쳐 신고할 수도 있습니다.
1,500만원 초과: 종합소득세 신고 때 다른 소득과 합치는 종합과세와 15% 분리과세 중 하나를 고릅니다(소득세법 제64조의4).
4. 연금저축 연금으로 받을 때 세금은 얼마일까요?
나이·연금액별 연금저축 연금수령 세금
세액공제받은 원금과 운용수익만 있는 연금저축 · 연금수령 요건 충족 · 다른 사적연금 없음
| 경우 | 연간 연금수령액 | 1,500만원 기준 | 원천징수세율(지방소득세 포함) | 세액 |
|---|---|---|---|---|
| 62세인 경우 | 1,200만원 | 이하, 분리과세로 종결 가능 | 5.5% | 66만원 |
| 75세인 경우 | 1,200만원 | 이하 | 4.4% | 52만 8,000원 |
| 82세(또는 종신계약)인 경우 | 1,200만원 | 이하 | 3.3% | 39만 6,000원 |
| 65세, 1,500만원인 경우 | 1,500만원 | 이하, 분리과세 가능 | 5.5% | 82만 5,000원 |
| 65세, 1,500만 1원인 경우 | 1,500만 1원 | 초과, 종합과세 또는 15% 분리과세 선택 | 수령 때 5.5% 원천징수 | 15% 분리과세 선택 시 소득세 225만원(지방소득세 별도) |
표의 세율은 소득세 5%·4%·3%에 그 10%인 지방소득세를 더한 값입니다(소득세법 제129조). 종신계약 세율은 2026년 1월 1일 이후 받는 연금부터 4%에서 3%로 낮아졌습니다.
1원만 넘어도 원천징수로 끝나지 않고, 다음 해 5월 종합과세나 15% 분리과세를 골라 신고합니다. 15%는 넘친 1원이 아니라 1,500만 1원 전체에 곱해 225만원입니다.
⚠️ 세율과 기준금액은 세법 개정으로 바뀔 수 있으니 연금 개시 전에 국세청 안내를 확인하기 바랍니다.
5. 55세 전에 해지하면 돌려받은 세금보다 더 낼 수 있습니다
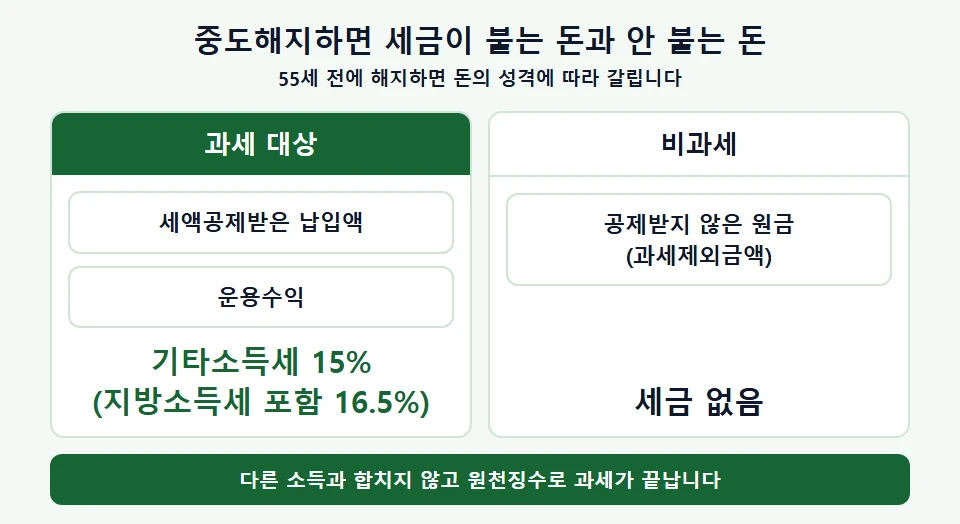
55세 전에 해지하거나 연금수령한도를 넘겨 찾은 돈은 연금외수령입니다. 세액공제받은 납입액과 운용수익을 기타소득으로 보고 15%(지방소득세 포함 16.5%)를 원천징수하며, 다른 소득과 합치지 않고 과세가 끝납니다(소득세법 제21조).
중도해지 시 받은 환급과 내는 세금 비교
3년간 매년 900만원 납입 · 해지 시점 평가액 3,000만원(수익 300만원)
| 경우 | 3년간 공제받은 납입액 | 3년간 받은 환급(지방소득세 포함) | 해지 시 기타소득세(16.5%) |
|---|---|---|---|
| 총급여 5,500만원 초과인 경우 | 2,700만원 | 356만 4,000원 | 495만원 |
| 총급여 5,500만원 이하인 경우 | 2,700만원 | 445만 5,000원 | 495만원 |
첨부파일 연금저축-연금수령-중도해지-세금-예제.xlsx 다운로드
총급여 5,500만원 초과라면 돌려받은 세금보다 138만 6,000원을 더 냅니다. 5,500만원 이하여도 49만 5,000원을 더 냅니다.
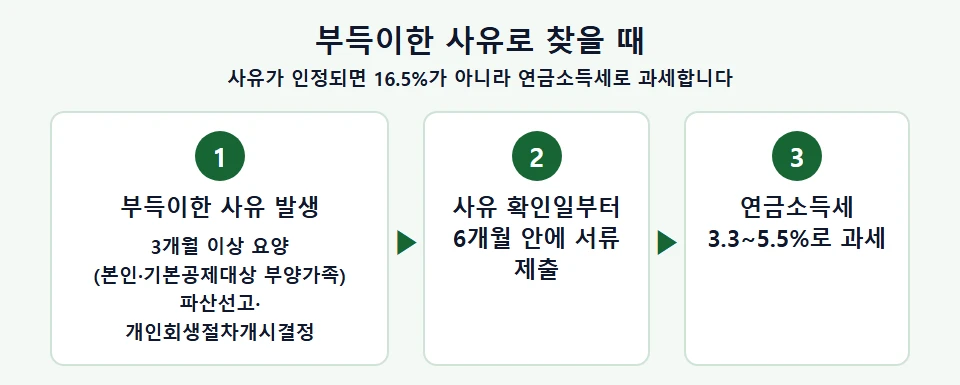
그럼 급히 돈이 필요해 찾으면 무조건 16.5%일까요? 가입자나 기본공제대상 부양가족이 질병·부상으로 3개월 이상 요양하거나, 파산선고·개인회생절차개시결정을 받는 등 부득이한 사유라면 연금소득세(3.3~5.5%)로 과세합니다. 사유를 확인한 날부터 6개월 안에 서류를 내야 합니다(소득세법 시행령 제20조의2).
6. 연금저축 연금수령 세금 자주 묻는 질문
Q. 연금을 받다가 70세가 되면 세율이 바뀌나요?
A. 네. 나이는 연금을 받는 날 현재로 따지므로 70세부터 4.4%, 80세부터 3.3%를 뗍니다.
Q. 퇴직금을 IRP로 옮겨 연금으로 받으면 세금은 어떻게 되나요?
A. 연금외수령했을 때 원천징수세율의 70%(실제 수령연차 10년 이하), 60%(10년 초과 20년 이하), 50%(20년 초과)만 냅니다. 퇴직소득세를 줄이는 방법은 명예퇴직금 절세 방법, IRP 이전과 연금 수령으로 퇴직소득세 줄이기 글을 참고하기 바랍니다.
IRP로 개인투자용 국채를 샀을 때 세후 수령액은 개인투자용 국채 세금, 전용계좌 vs 퇴직연금 세후 수령액과 중도환매 글을 참고하기 바랍니다.
📌 이 글이 도움이 됐다면 북마크해두세요. 연금 개시를 신청하거나 해지를 고민할 때 세율과 1,500만원 기준을 바로 꺼내 볼 수 있습니다.