주택담보대출 한도는 LTV·가격별 상한·DSR 중 가장 작은 값입니다
은행에 가기 전 내 주택담보대출(주담대) 한도부터 알고 싶은 분이 많습니다. 결론부터 말하면 아래 세 값 중 가장 작은 값이 한도입니다.
① 집값으로 정해지는 LTV 한도
② 수도권·규제지역의 주택가격별 상한
③ 소득으로 정해지는 DSR 한도
목차
1. 집값으로 정해지는 한도, LTV와 6억·4억·2억 상한
LTV는 집값 대비 대출 비율이고, 규제지역에서는 차주 유형마다 다릅니다(금융위원회 10.15 대책 FAQ 사이트 참고).
규제지역 주택구입목적 주담대 LTV
무주택자(처분조건부 1주택자 포함) 기준
| 차주 유형 | LTV |
|---|---|
| 일반 무주택자 | 40% |
| 생애최초 구매자 | 70% |
| 서민·실수요자 | 60% |
서민·실수요자는 부부합산 연소득 9천만원 이하, 주택가격 8억원 이하, 무주택세대주를 모두 갖춘 경우입니다. 수도권 외 비규제지역 무주택자는 70%이고, 수도권·규제지역에서 집을 한 채 더 사는 유주택자는 0%입니다.
규제지역은 서울 25개 구 전체와 경기 15곳입니다(국토교통부 규제지역 추가 지정 보도참고자료 참고). 2026년 7월 1일 지정 이후 바뀐 곳은 없습니다.
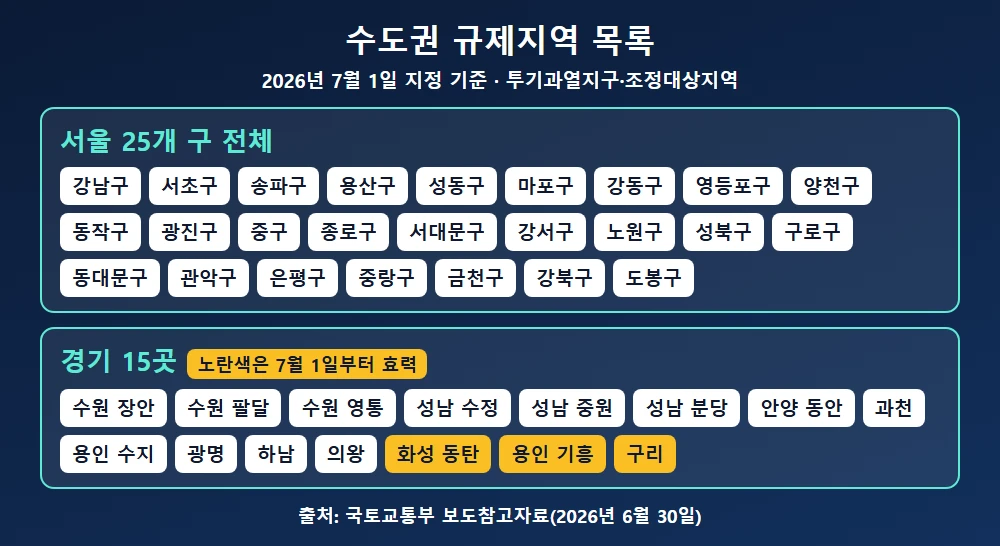
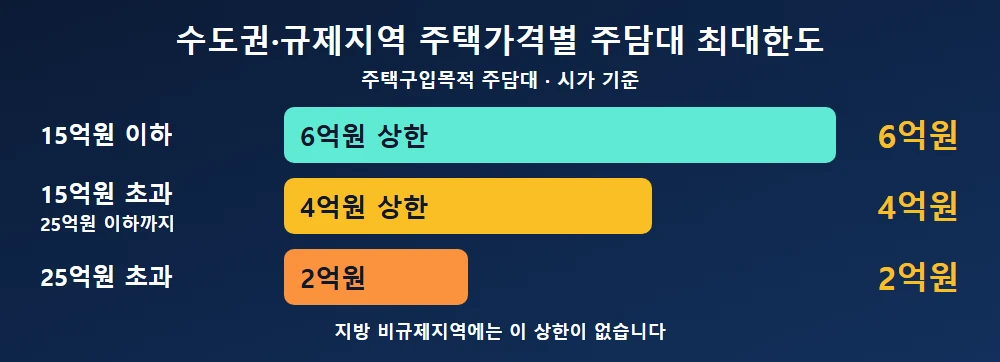
수도권·규제지역에는 시가별 상한도 있습니다. 15억원 이하 6억원, 15억원 초과~25억원 이하 4억원, 25억원 초과 2억원이고, 지방 비규제지역에는 없습니다.
2. 방공제, MCI 가입이 안 되면 한도에서 빠지는 금액
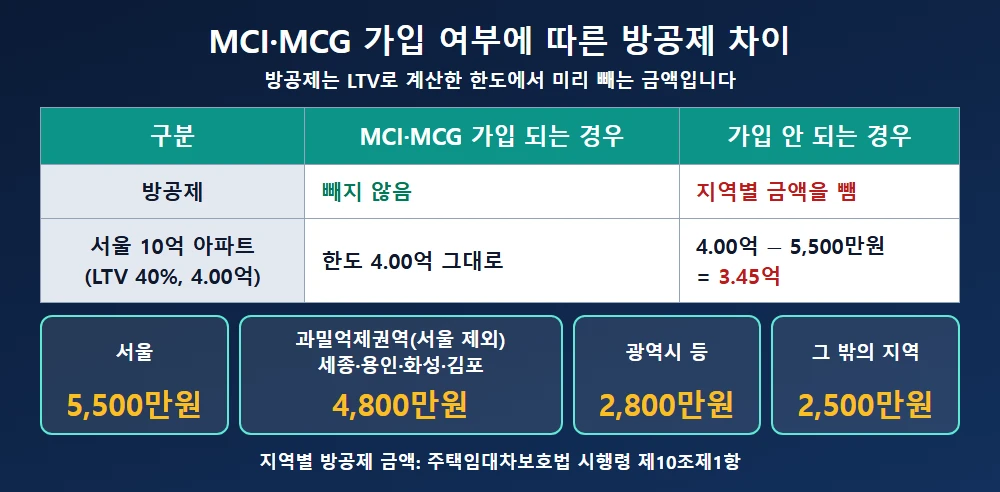
LTV 금액이 다 나오지 않을 때가 있습니다. 왜 그럴까요? 은행이 주택임대차보호법상 최우선변제금액만큼 미리 빼고 빌려주기 때문인데, 이를 방공제라고 합니다. 빠지는 금액은 주택임대차보호법 시행령 제10조제1항이 지역별로 정합니다.
- 서울특별시: 5,500만원
- 과밀억제권역(서울 제외)·세종·용인·화성·김포: 4,800만원
- 광역시(과밀억제권역·군 지역 제외)·안산·광주(경기)·파주·이천·평택: 2,800만원
- 그 밖의 지역: 2,500만원
아파트는 그동안 MCI(모기지신용보험)·MCG(모기지신용보증) 연계로 방공제가 사실상 없었습니다. 그런데 KB국민은행이 2026년 6월 26일부터 가입을 제한해 아파트에도 방공제가 붙기 시작했고(이코노미스트 기사 참고), SC제일은행·BNK경남은행은 10월부터 MCI를 다시 받는다고 합니다(뉴스핌 기사 참고). 상담 때 MCI나 MCG 가입이 되는지부터 물어보시기 바랍니다.
3. 소득으로 정해지는 한도, 스트레스 DSR은 어떻게 계산할까?
DSR은 연소득 대비 1년 원리금 상환액 비율로, 은행권은 40%가 상한입니다. 연소득 7천만원이면 1년 원리금 2,800만원, 월 약 233만원까지입니다.
스트레스 DSR은 실제 이자와 별개로, 한도를 따질 때만 대출금리에 스트레스 금리를 더해 상환액을 크게 잡는 제도입니다.
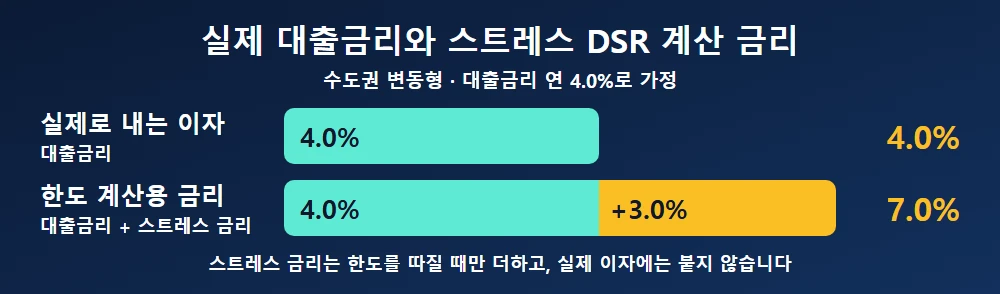
스트레스 금리는 수도권·규제지역 주담대 3.0%, 지방 주담대 0.75%입니다(금융위원회공고 제2026-362호 참고). 인천처럼 비규제지역이어도 수도권이면 3.0%이고, 지방 0.75%는 2026년 12월 31일까지 적용됩니다.
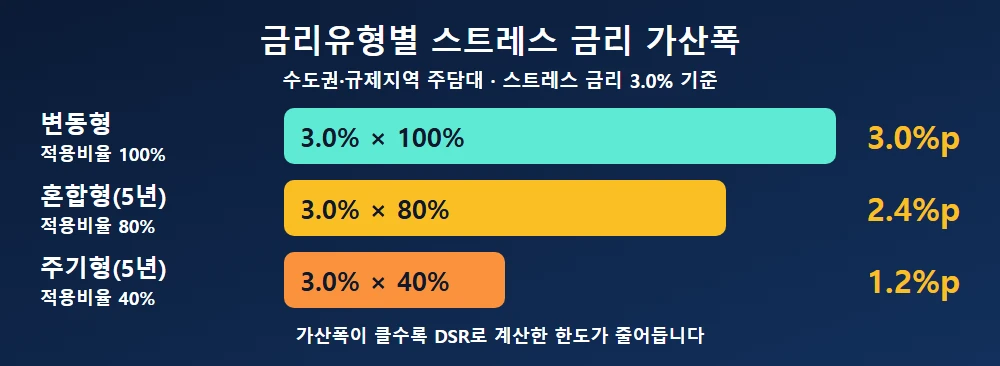
수도권 기준 변동형은 3.0%p를 다 더하지만 혼합형(5년)은 2.4%p, 주기형(5년)은 1.2%p만 더합니다. 수도권·규제지역은 만기도 30년 이내라 만기를 늘려 한도를 키울 수 없습니다.
4. 예시로 보는 내 주택담보대출 한도
DSR 한도는 월 상환 가능액(다른 대출 원리금 제외)을 대출금리에 스트레스 금리를 더한 금리로 30년 원리금균등 상환한다고 보고 거꾸로 계산합니다.
주택담보대출 한도 직접 계산 예시
은행권 DSR 40% · 다른 대출 없음 · 30년 원리금균등 · 대출금리 연 4.0% · 무주택자, 단위: 억원
| 상황 | LTV 한도 | 가격별 상한 | DSR 한도 | 최종 한도 |
|---|---|---|---|---|
| ① 서울 시가 10억 아파트, 연소득 7천만원, 변동형인 경우 | 4.00(MCI 미가입 3.45) | 6 | 3.51 | 3.45(MCI 가입 시 3.51) |
| ② ①과 같고 생애최초, 주기형(5년)인 경우 | 7.00 | 6 | 4.25 | 4.25 |
| ③ 부산 시가 5억 아파트, 연소득 5천만원, 변동형인 경우 | 3.50(MCI 미가입 3.22) | 없음 | 3.20 | 3.20 |
| ④ 서울 시가 15억 아파트, 연소득 1.2억원, 주기형(5년), MCI 가입인 경우 | 6.00 | 6 | 7.28 | 6.00 |
| ⑤ ④와 같고 시가만 15억5천만원인 경우 | 6.20 | 4 | 7.28 | 4.00 |
①은 MCI 미가입이면 서울 방공제 5,500만원이 빠진 LTV가, 가입이면 7.0%(4.0%+3.0%)로 계산한 DSR이 한도를 정합니다.
②는 생애최초라 LTV는 넉넉하지만 DSR이 막습니다. 변동형이면 3.51억원으로 0.74억원 줄어듭니다.
③ 부산은 비규제 지방이라 상한이 없고 스트레스 금리도 0.75%입니다. 같은 소득·금리로 수도권이면 2.51억원입니다.
④와 ⑤는 시가 5천만원 차이로 한도가 2억원 벌어집니다. 왜일까요? 시가 15억원을 넘으면 상한이 6억원에서 4억원으로 내려가기 때문입니다.
청년주택드림 디딤돌대출의 자격과 한도는 청년주택드림 디딤돌대출 후기로 정리한 자격조건과 대출한도 글을 참고하기 바랍니다.