직전 계약 1년 6개월·상생 계약 2년·임대료 5% 이내면 거주요건 면제
세입자를 들인 집이 상생임대주택이 되는지, 양도세가 얼마나 줄지 궁금할 겁니다. 결론부터 말하면 요건 세 가지를 모두 갖추고 기한 안에 팔면 1주택 비과세와 장기보유특별공제 우대의 거주 2년 요건이 면제됩니다. 앞선 글에서 특례 종료와 양도 기한, 신고 절차를 살펴봤으니 이번 글에서는 요건과 5% 계산법, 양도세 차이를 다룹니다.
목차
1. 상생임대주택 특례 요건은 세 가지입니다
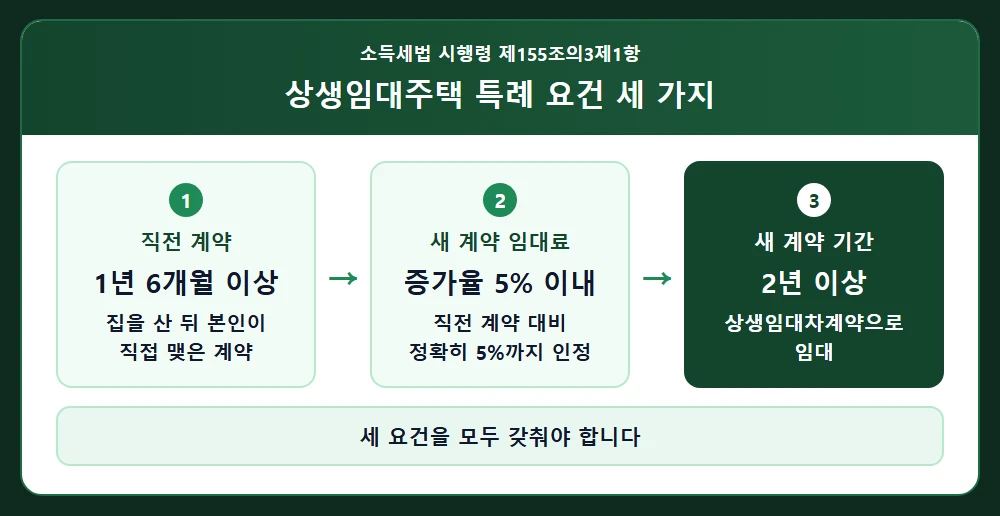
소득세법 시행령 제155조의3제1항은 국내에 1주택(1세대1주택으로 보는 경우 포함)을 가진 1세대가 대상입니다.
직전임대차계약 1년 6개월 이상: 집을 산 뒤 본인이 직접 맺은 계약이어야 하고, 살 때 넘겨받은 계약은 빠집니다.
보증금 또는 임대료 증가율 5% 이내: 직전 계약 대비 “100분의 5를 초과하지 않는” 수준이라 정확히 5%까지 인정됩니다.
상생임대차계약 2년 이상: 이 새 계약으로 2년 이상 임대해야 합니다.
그럼 세입자가 중간에 나가면 처음부터 다시 세야 할까요? 임차인 사정으로 임대를 계속할 수 없어 새 계약을 맺으면 기간을 합산합니다. 다만 소득세법 시행규칙 제74조의3에 따라 보증금·임대료가 종전보다 늘지 않아야 합니다.
2. 보증금을 월세로 바꾸면 5%는 어떻게 계산할까?
보증금과 월세를 바꾸면 민간임대주택에 관한 특별법 제44조제4항 기준으로 증가율을 계산합니다. 이 기준은 주택임대차보호법 제7조의2의 전환율, 즉 연 10%와 기준금리 + 연 2% 중 낮은 비율입니다.
한국은행 기준금리가 2026년 8월 27일부터 3.00%라 지금 전환율은 연 5.0%입니다.
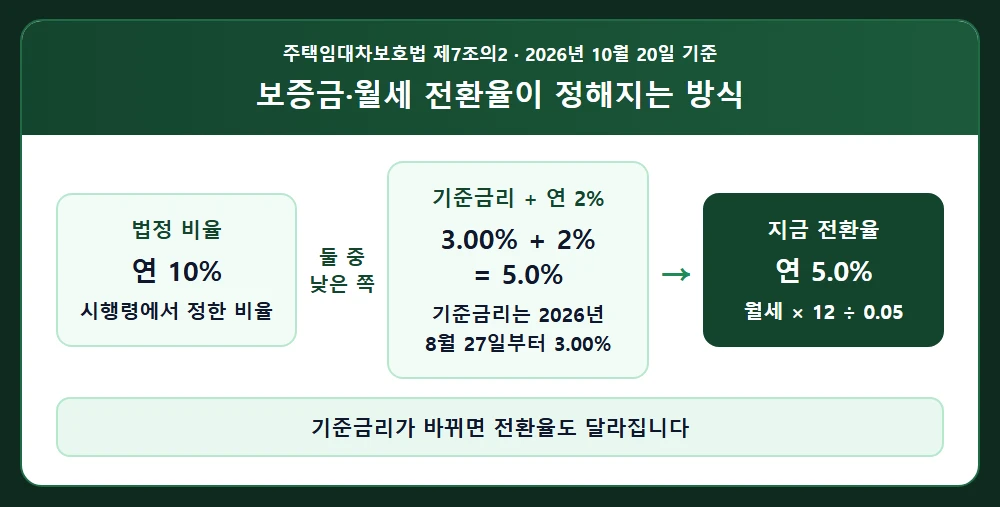
따라서 월세 × 240(월세 × 12 ÷ 0.05)을 보증금에 더한 환산보증금끼리 비교합니다.
임대료 5% 판정 예시
2026년 10월 20일 기준 · 전환율 연 5.0%
| 경우 | 직전 계약 | 새 계약 | 새 환산보증금 | 증가율 | 판정 |
|---|---|---|---|---|---|
| ① 전세 5% 인상인 경우 | 전세 3억원 | 전세 3억1,500만원 | 3억1,500만원 | 5.00% | 충족 |
| ② 반전세 전환(경계 안)인 경우 | 전세 3억원 | 보증금 2억원 + 월세 47만9,166원 | 3억1,499만9,840원 | 약 4.99995% | 충족 |
| ③ 반전세 전환(월세 1원 더)인 경우 | 전세 3억원 | 보증금 2억원 + 월세 47만9,167원 | 3억1,500만80원 | 약 5.00003% | 불충족 |
| ④ 반전세 전환(월세 50만원)인 경우 | 전세 3억원 | 보증금 2억원 + 월세 50만원 | 3억2,000만원 | 약 6.67% | 불충족 |
| ⑤ 전세로 전환(경계)인 경우 | 보증금 1억원 + 월세 100만원(환산 3억4,000만원) | 전세 3억5,700만원 | 3억5,700만원 | 5.00% | 충족 |
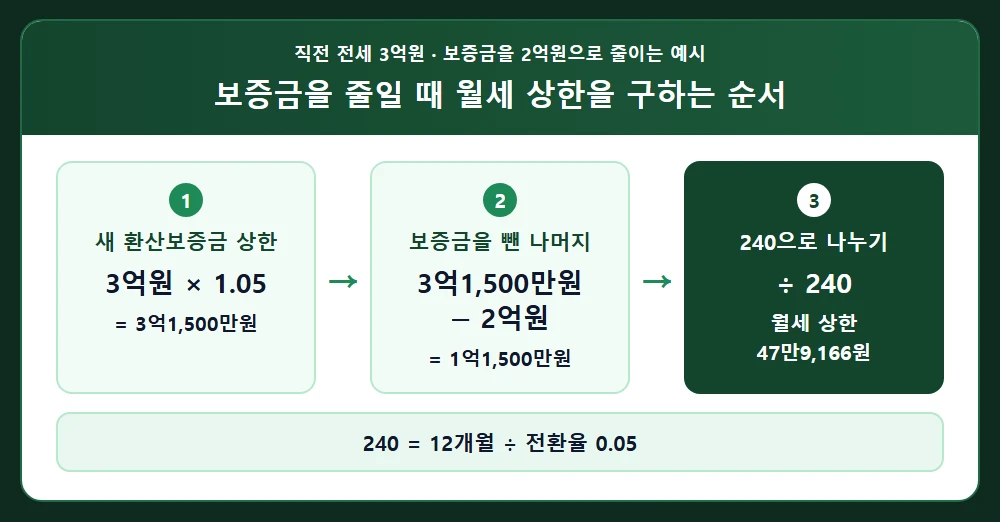
흔한 실수는 ④입니다. 보증금 1억원을 빼고 월세 50만원을 받으면 연 6%로 전환한 셈입니다. 보증금 1억원을 뺄 때 월세 상한은 (3억1,500만원 − 2억원) ÷ 240 = 47만9,166원입니다.
3. 거주요건 면제로 양도세는 얼마나 달라질까?
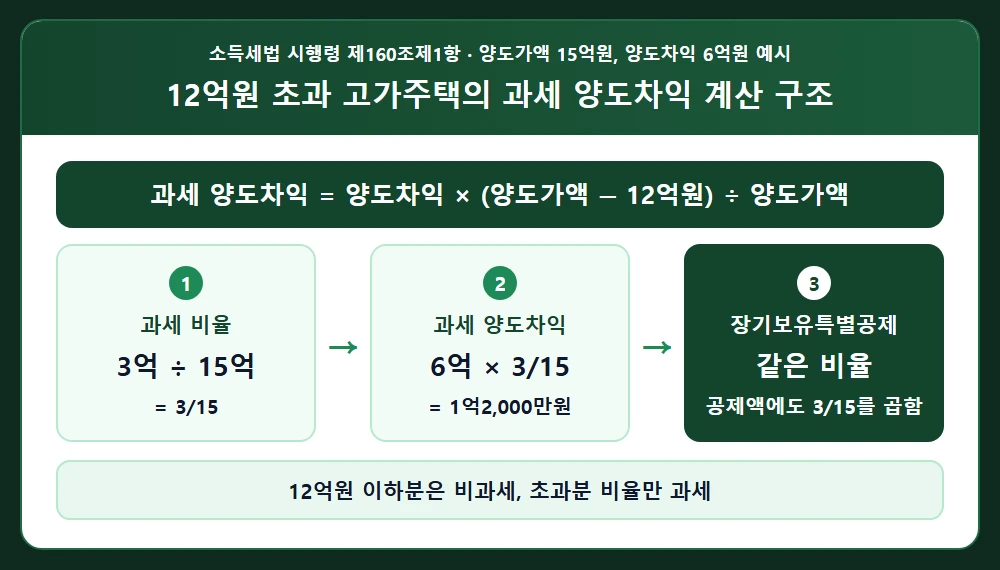
1세대 1주택 비과세는 양도가액 12억원 이하분까지입니다. 12억원을 넘으면 시행령 제160조제1항에 따라 양도차익 × (양도가액 − 12억원) ÷ 양도가액만 과세하며, 장기보유특별공제액도 같은 비율을 곱합니다. 산식은 1세대 1주택 양도소득세 12억 초과분 계산법과 장기보유특별공제율 글을 참고하기 바랍니다.
소득세법 제95조제2항의 장기보유특별공제는 표1(일반)이 최대 30%, 표2(1세대 1주택)가 보유기간분·거주기간분 각 최대 40%입니다.
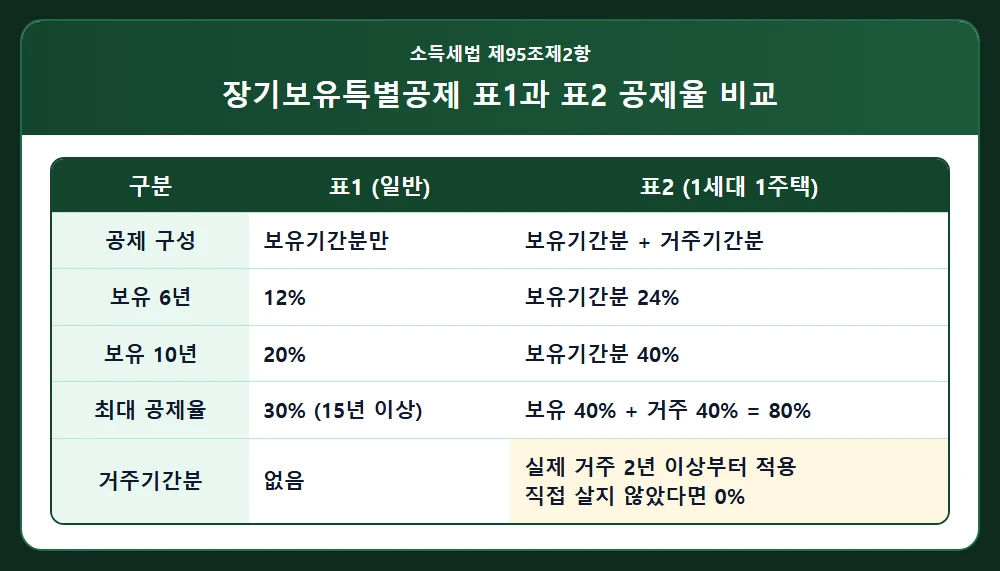
그럼 거주기간분 공제율도 받을까요? 특례는 표2를 쓸 자격만 열어 줍니다. 거주기간분은 실제 거주기간(2년 이상부터)으로 정해지고 상생임대 기간을 거주로 보는 규정이 없어, 직접 살지 않았다면 0%입니다.
아래 표는 취득 당시 조정대상지역 1세대 1주택을 본인이 살지 않고 상생임대 요건을 갖춰 양도 기한 안에 판 경우입니다.
거주요건 면제 유무에 따른 과세표준 비교
세율 적용 전 · 기본공제 250만원 반영
| 경우 | 양도가액·취득가액·보유 | 특례 적용 시 | 특례 없을 때 |
|---|---|---|---|
| ① 12억원 이하인 경우 | 10억원·6억원·6년(차익 4억원) | 전액 비과세 | 3억4,950만원(표1 12%) |
| ② 정확히 12억원인 경우 | 12억원·8억원·6년(차익 4억원) | 전액 비과세 | 3억4,950만원(표1 12%) |
| ③ 12억원 초과인 경우 | 15억원·9억원·6년(차익 6억원) | 8,870만원(표2 보유 24%) | 5억2,550만원(표1 12%) |
| ④ 12억원 초과·10년 보유인 경우 | 15억원·9억원·10년(차익 6억원) | 6,950만원(표2 보유 40%) | 4억7,750만원(표1 20%) |
③을 보면 과세 대상 차익은 6억원 × 3/15 = 1억2,000만원입니다. 표2 보유 6년 공제율 24%(2,880만원)와 기본공제 250만원을 빼면 8,870만원입니다.
취득 당시 비조정대상지역 주택은 원래 비과세에 거주 요건이 없어, 특례 효과가 12억원 초과 시 표2 적용에 그칩니다.