신용대출 금리는 은행연합회 공시의 내 신용점수 구간 칸으로 비교합니다
신용대출 금리는 은행마다 달라 어디가 싼지 헷갈리기 쉽습니다. 결론부터 말하면 전국은행연합회(은행연합회) 공시에서 평균금리가 아니라 내 신용점수 구간 칸을 은행끼리 견주면 됩니다. 2026년 9월 공시(8월 취급분) 일반신용대출 1000~951점 구간은 Sh수협은행이 4.90%로 가장 낮고, 광주은행이 7.01%로 가장 높습니다.
목차
1. 신용대출 금리는 기준금리에 가산금리를 더하고 우대만큼 뺍니다
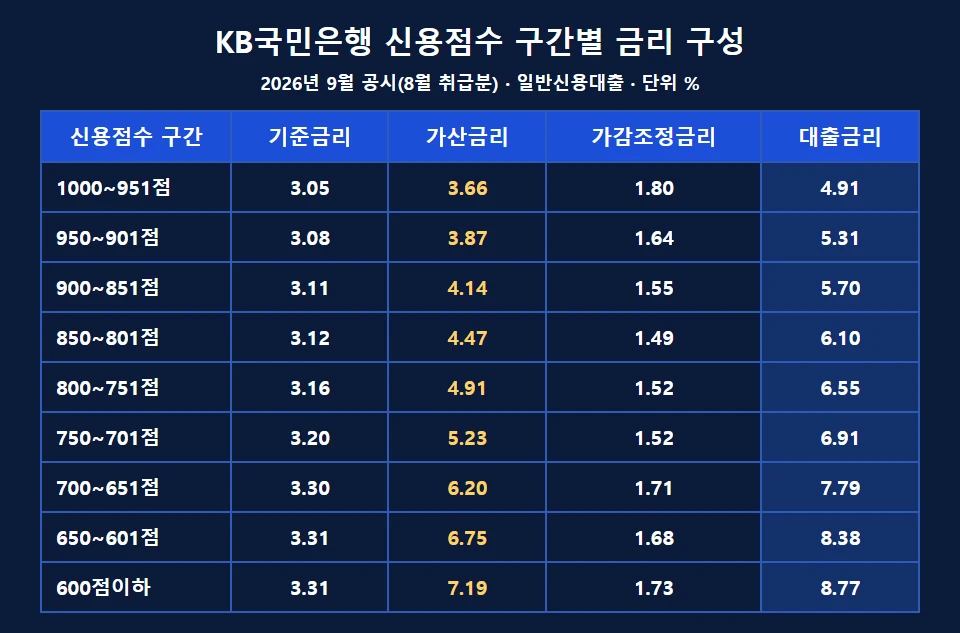
공시 표 아래에는 「대출금리 = 기준금리 + 가산금리 – 가감조정금리」라는 구성식이 붙어 있습니다. 각 요소는 은행연합회 대출금리에 대한 이해 질문과 답변에 이렇게 풀려 있습니다.
- 기준금리: COFIX, 금융채·CD 금리처럼 공표되는 금리
- 가산금리: 신용프리미엄·업무원가·기대이익률 등. 신용점수는 이 중 신용프리미엄으로 반영됩니다.
- 가감조정금리: 부수거래 감면금리, 본부·영업점장 전결 조정 금리 등. 흔히 말하는 우대금리가 이 칸입니다.
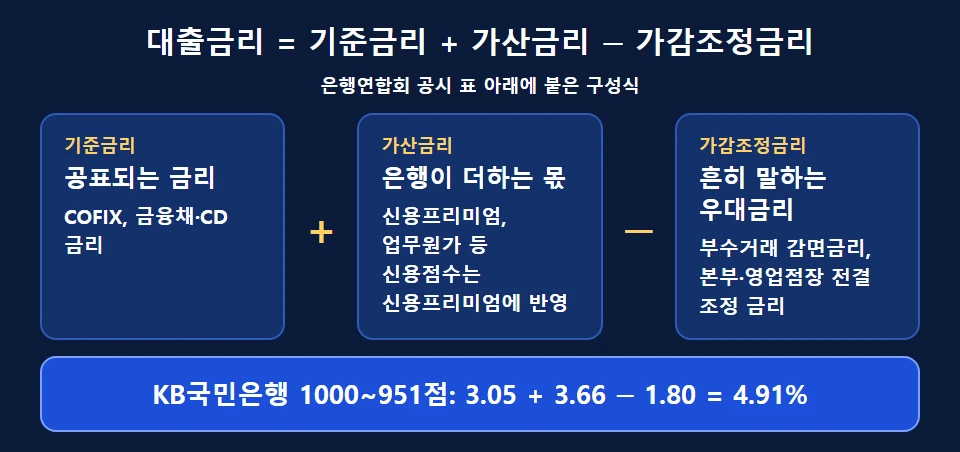
KB국민은행 1000~951점을 넣어 보면 3.05 + 3.66 − 1.80 = 4.91%로 공시 대출금리와 같습니다. 반면 케이뱅크·토스뱅크는 가감조정금리 칸이 모두 「-」라, 우대 없이 처음부터 가산금리를 낮게 잡는 구조입니다.
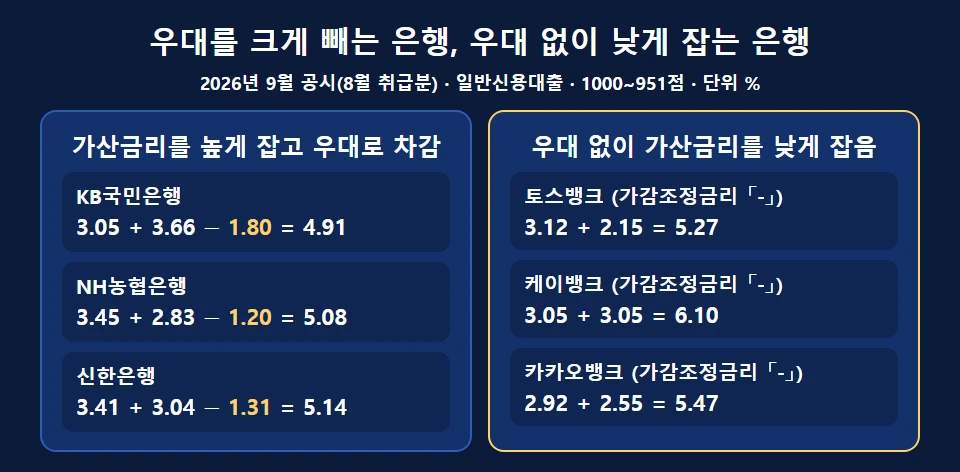
그럼 은행끼리는 무엇을 견줘야 할까요? 가산금리나 우대 폭이 아니라 최종 대출금리입니다.
2. 은행별 신용대출 금리는 어디서 비교할까?
가. 은행연합회 소비자포털
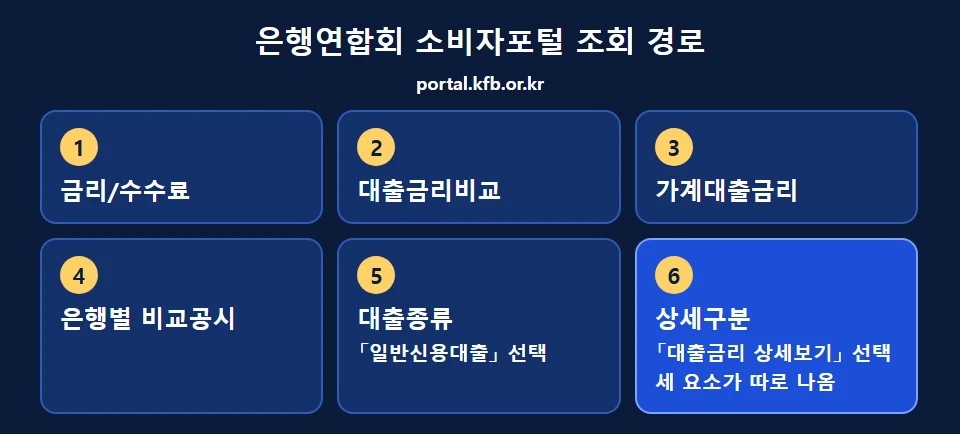
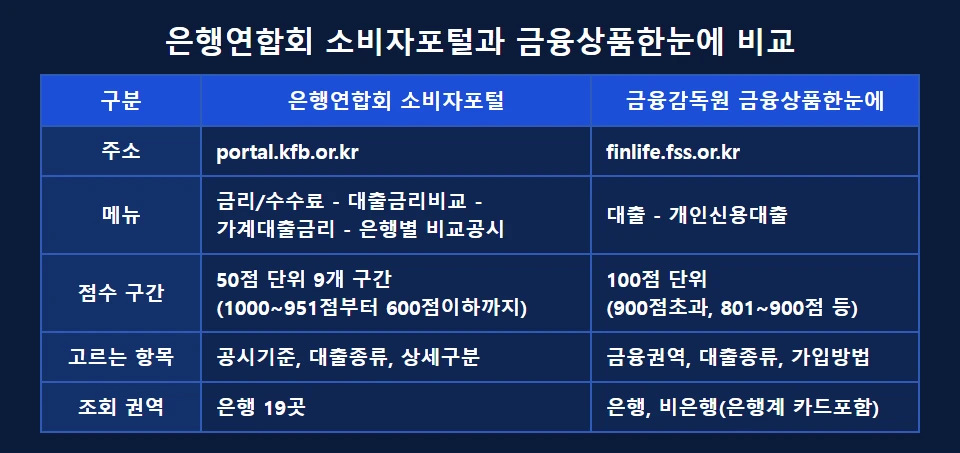
은행연합회 가계대출금리 비교공시는 금리/수수료 – 대출금리비교 – 가계대출금리 – 은행별 비교공시 순서로 들어갑니다. 대출종류는 「일반신용대출」, 상세구분은 「대출금리 상세보기」를 고르면 세 요소가 따로 나옵니다.
공시는 매달 올라오며 다음은 10월 29일 15시입니다.
나. 금융감독원 금융상품한눈에
금융상품한눈에는 대출 – 개인신용대출 메뉴에서 봅니다. 비은행 권역도 고를 수 있습니다. 다만 점수 구간이 100점 단위라 은행연합회와 숫자가 다릅니다.
공시 숫자는 이렇게 읽습니다.
- 대출금액 기준 가중평균이라 내가 받을 금리가 아닙니다.
- 공시는 신용평가회사(CB사) 점수, 실제 심사는 은행 자체 신용점수 기준입니다.
- 「-」는 그 구간에 취급한 대출이 없었다는 뜻입니다.
- 앞뒤 구간과 동떨어진 칸도 있습니다.
3. 신용점수 구간별 신용대출 금리, 은행마다 얼마나 다를까?
같은 은행 안에서도 전북은행은 1000~951점 6.19%가 600점이하에서 16.46%로 벌어집니다. 이 차이는 어디서 생길까요? 대부분 가산금리입니다. 주요 7개 은행의 상세보기를 보면 기준금리는 2.92~3.87%로 좁은데, 가산금리는 2.15~7.19%로 넓게 퍼져 있습니다.
NH농협·신한·우리·하나·KB국민은행과 인터넷은행 3곳 중 최저·최고 금리로 이자를 견줬습니다.
같은 신용점수 구간의 은행별 이자 차이
2026년 9월 공시(8월 취급분) · 일반신용대출 · 3,000만원 1년 만기일시상환
| 신용점수 구간 | 최저 금리(은행) | 1년 이자 | 최고 금리(은행) | 1년 이자 | 차이 |
|---|---|---|---|---|---|
| 1000~951점인 경우 | 4.91%(KB국민) | 1,473,000원 | 6.10%(케이뱅크) | 1,830,000원 | 357,000원 |
| 900~851점인 경우 | 5.70%(KB국민) | 1,710,000원 | 6.68%(케이뱅크) | 2,004,000원 | 294,000원 |
| 800~751점인 경우 | 6.55%(KB국민) | 1,965,000원 | 7.61%(토스뱅크) | 2,283,000원 | 318,000원 |
| 700~651점인 경우 | 7.25%(우리) | 2,175,000원 | 8.27%(토스뱅크) | 2,481,000원 | 306,000원 |
700~651점에서는 우리은행(7.25%)이 KB국민은행(7.79%)보다 낮아 순위가 바뀝니다.
4. 신용점수 1점 차이로 이자가 얼마나 달라질까?
KB국민은행 한 곳에서 점수 구간만 바꿔 계산했습니다.
KB국민은행 신용점수 구간별 이자
2026년 9월 공시(8월 취급분) · 일반신용대출 · 3,000만원 1년
| 신용점수 구간 | 금리 | 만기일시 1년 이자 | 원리금균등 총이자 |
|---|---|---|---|
| 1000~951점인 경우 | 4.91% | 1,473,000원 | 803,848원 |
| 950~901점인 경우 | 5.31% | 1,593,000원 | 869,859원 |
| 700~651점인 경우 | 7.79% | 2,337,000원 | 1,280,890원 |
| 650~601점인 경우 | 8.38% | 2,514,000원 | 1,379,122원 |
951점과 950점은 1점 차이지만 구간이 갈려 금리가 0.40%p 오르고, 만기일시 1년 이자는 120,000원 늘어납니다. 원리금균등 이자를 엑셀로 구하는 함수는 대출상환 관련 함수(PPMT, IPMT, PMT, CUMPRINC, CUMIPMT, ISPMT) 글에 정리해 두었습니다.
신용점수를 올리는 방법은 신용점수 올리는 법과 대환대출 갈아타기 금리 인하 효과 계산법 (1) 글을 참고하기 바랍니다.
실제 적용 금리 조회와 금리인하요구권, 중도상환수수료는 다음 글에서 다루겠습니다.