마이크로소프트와 메타가 2026년 2분기(4~6월) 실적을 나란히 내놓으면서, 잠잠해지는가 싶던 AI 버블 논쟁이 다시 불붙었습니다. 두 회사 모두 매출은 두 자릿수로 늘었는데, 정작 시장의 눈길은 “얼마나 벌었나”보다 “얼마를 더 쓸 건가”에 쏠렸습니다.
두 회사는 미국 동부시간 7월 29일(수) 장 마감 후 실적을 발표했습니다. 시차 13시간을 감안하면 한국시간으로는 7월 30일(목) 새벽 5~6시경입니다. 국내 투자자 입장에서는 30일 개장 전에 이미 실적 내용을 확인할 수 있었던 셈입니다.
목차
1. 마이크로소프트, 클라우드가 이끈 성장과 1,900억 달러 자본지출 전망
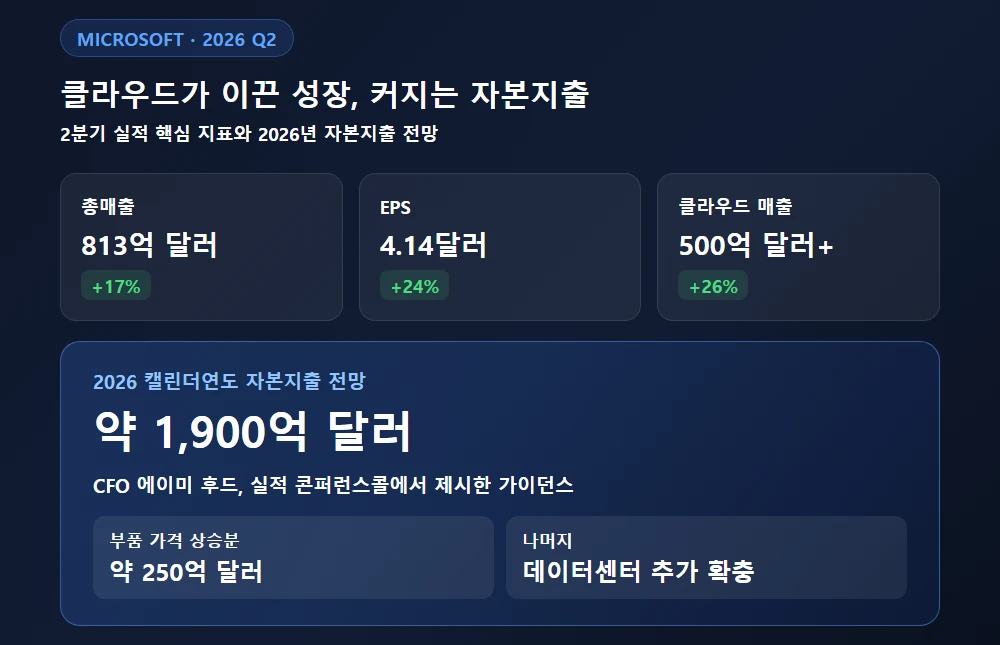
마이크로소프트의 2분기 실적은 다음과 같습니다.
| 항목 | 수치 | 전년 대비 |
|---|---|---|
| 총매출 | 813억 달러 | +17% |
| EPS | 4.14달러 | +24% |
| 클라우드(인텔리전트 클라우드) 매출 | 500억 달러 초과 | +26% |
클라우드 매출이 분기 500억 달러를 넘어선 게 눈에 띕니다. 애저를 중심으로 한 클라우드 부문이 이번 실적의 성장을 이끈 셈입니다.
시장이 더 주목한 건 따로 있었습니다. 실적 콘퍼런스콜에서 CFO 에이미 후드는 “2026 캘린더연도 기준 약 1,900억 달러의 자본지출을 예상한다”고 밝혔습니다. 이 중 약 250억 달러는 메모리 반도체 등 부품 가격 상승분이고, 나머지는 당초 계획보다 데이터센터를 더 짓기로 한 결정 때문이라고 설명했습니다.
다만 이 1,900억 달러는 이미 쓴 돈이 아닙니다. 앞으로 한 해 동안 쓸 것으로 예상한 경영진의 가이던스, 즉 전망치입니다. 이번 분기에 실제로 얼마를 집행했는지는 별도로 확인되지 않았습니다.
2. 메타, 매출은 28% 늘고 순이익은 14% 줄었다
메타는 공식 2분기 실적 자료를 통해 실적을 발표했습니다.
| 항목 | 수치 | 전년 대비 |
|---|---|---|
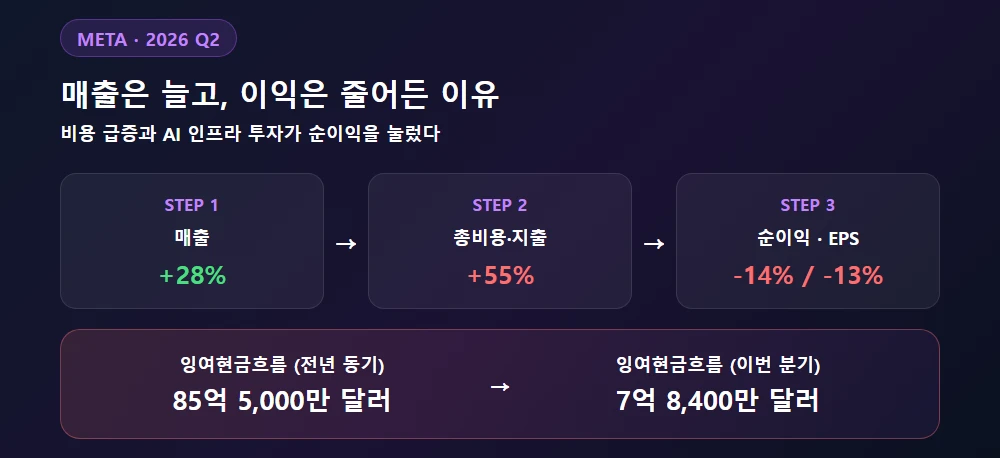
| 매출 | 608억 달러 | +28% |
| 순이익 | 158억 4,800만 달러 | -14% |
| 희석 EPS | 6.18달러 | -13% |
| 총비용·지출 | 420억 3,000만 달러 | +55% |
매출은 시장 예상치(약 602억 달러)를 웃돌았습니다. 그런데 순이익과 EPS는 오히려 줄었습니다. 왜일까요?
총비용이 전년보다 55%나 불어난 게 원인입니다. 여기에는 소송충당금 24억 달러와 구조조정(감원) 관련 비용 11억 8,000만 달러가 포함돼 있습니다.
더 눈에 띄는 대목은 잉여현금흐름입니다. 전년 동기 85억 5,000만 달러였던 잉여현금흐름이 이번 분기 7억 8,400만 달러로 급감했습니다. 이번 분기 자본지출 자체가 310억 8,000만 달러에 달했으니, AI 인프라 투자가 현금흐름을 크게 잠식한 셈입니다.
메타는 이날 2026년 연간 자본지출 전망치도 손봤습니다. 종전 1,250억~1,450억 달러였던 범위를 1,300억~1,450억 달러로 올려, 하단을 높이는 방식으로 범위를 좁혔습니다. 실적 발표 전 웨드부시(1,380억 달러)와 시장 컨센서스(1,390억 달러)가 내놨던 추정치도 이 범위 안에 있었으니, 어느 정도 예견된 상향이었던 셈입니다.
실적 발표 후 메타 주가가 하락했습니다.
3. AI 버블 논쟁, 왜 다시 불붙었나?
이번 실적 발표를 “AI 버블 논쟁”이라는 큰 흐름 안에서 읽으려면, 한 달 전으로 거슬러 올라가야 합니다.
가. 7월 2일, 메타발 반도체 쇼크
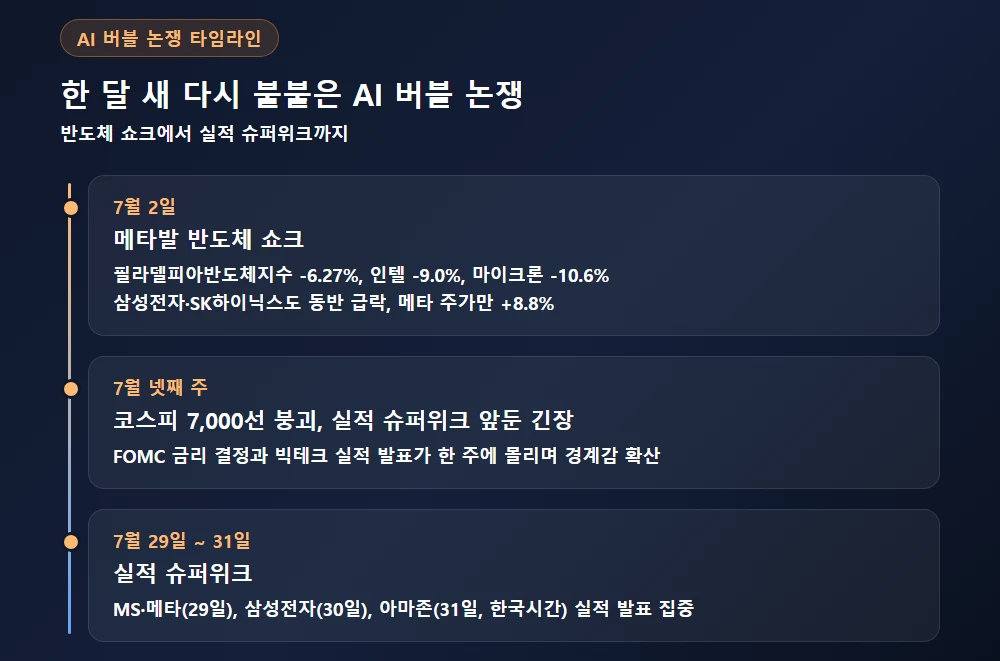
메타가 남는 AI 컴퓨팅 자원을 외부에 팔겠다고 밝히면서, 시장은 이를 “최상위 AI 모델 수요가 이미 공급을 넘어서기 시작했다”는 신호로 받아들였습니다. 그 여파로 필라델피아 반도체지수가 6.27% 떨어졌고, 인텔 -9.0%, 마이크론 -10.6%를 기록했습니다. 국내에서도 삼성전자가 8% 이상, SK하이닉스가 10% 안팎 하락하며 이른바 ‘메타발 반도체 쇼크’로 불렸습니다. 반면 메타 자사 주가는 이날 오히려 8.8% 급등해 뚜렷한 희비가 갈렸습니다.
나. 7월 넷째 주, ‘실적 슈퍼위크’ 앞둔 긴장감
코스피는 7월 넷째 주 한때 7,000선이 무너지는 약세를 보였습니다. 이 시점에 이미 시장은 FOMC 금리 결정과 MS·메타(29일), 삼성전자(30일), 아마존(31일, 한국시간) 실적 발표가 한 주에 몰린 ‘실적 슈퍼위크’를 주시하고 있었습니다.
다. 논쟁의 핵심, “투자는 느는데 돈은 언제 버나?”
메타의 이번 분기가 이 논쟁의 전형적인 사례로 꼽힙니다. 매출은 견조했지만, 소송·구조조정 비용과 AI 인프라 투자 부담으로 순이익과 잉여현금흐름이 크게 줄었기 때문입니다.
업계 전체로 보면 2026년 빅테크 자본지출 컨센서스는 전년 3,840억 달러에서 약 6,820억 달러로 늘어날 것이란 집계가 있고, 다른 보도에서는 7,250억 달러로 불어났다는 수치도 확인됩니다. 두 수치는 집계 시점과 포함 범위가 달라 보이는데, 어느 쪽이 더 정확한지는 이번 조사로 판별하지 못했습니다.
애널리스트 시각도 엇갈립니다. 한쪽에서는 AI 버블이 2026년에도 계속 부풀다가 어느 시점엔 투자자 실망으로 이어질 거라는 경고가 나옵니다. 반면 저가형 추론 모델 확산으로 AI 사용량 자체가 폭발적으로 늘면, 결국 서버용 D램·낸드 수요 증가로 이어져 장기적으로는 긍정적이라는 해석도 함께 나옵니다.
이어지는 내용은 다음 편에서 다루도록 하겠습니다.